Domain generationsfond.de kaufen?
Wir ziehen mit dem Projekt
generationsfond.de um.
Sind Sie am Kauf der Domain
generationsfond.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain generationsfond.de kaufen?
Wo ist die Arteria brachialis?
Die Arteria brachialis ist eine wichtige Schlagader im menschlichen Körper, die sich im Oberarm befindet. Genauer gesagt verläuft sie entlang der Innenseite des Oberarms zwischen Bizeps und Trizeps. Diese Arterie ist für die Versorgung des Unterarms und der Hand mit sauerstoffreichem Blut verantwortlich. Um die Arteria brachialis zu finden, kann man den Puls an der Innenseite des Ellenbogens fühlen, da sie sich in dieser Region befindet. Es ist wichtig, die genaue Lage dieser Arterie zu kennen, um sie bei medizinischen Eingriffen oder Notfällen gezielt ansteuern zu können. **
Was bedeutet ein hypoplastisches P1-Segment der Arteria cerebri posterior links bei einem kräftigen Ramus communicans posterior?
Ein hypoplastisches P1-Segment der Arteria cerebri posterior links bedeutet, dass dieser Abschnitt der Arterie unterentwickelt oder verengt ist. Ein kräftiger Ramus communicans posterior deutet darauf hin, dass ein starker Blutfluss über eine alternative Verbindung zur Arteria cerebri posterior besteht. Dieser Befund kann zu einer unzureichenden Durchblutung des betroffenen Gehirnbereichs führen. **

Ähnliche Suchbegriffe für Arteria hepatica
Top-Angebote
Produkte zum Begriff Arteria hepatica:
-
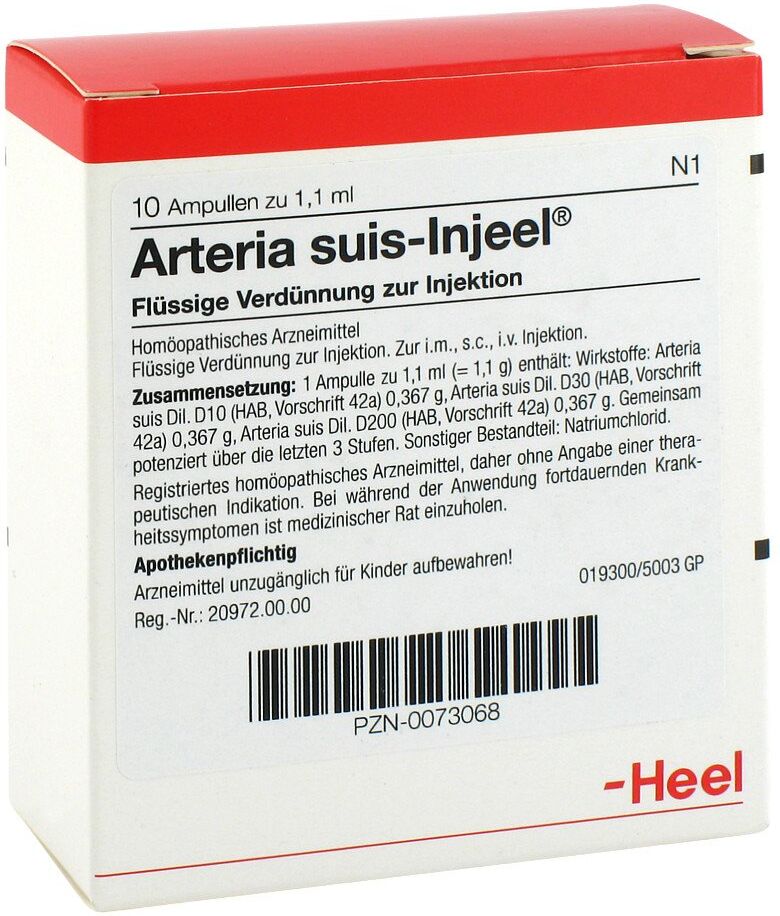
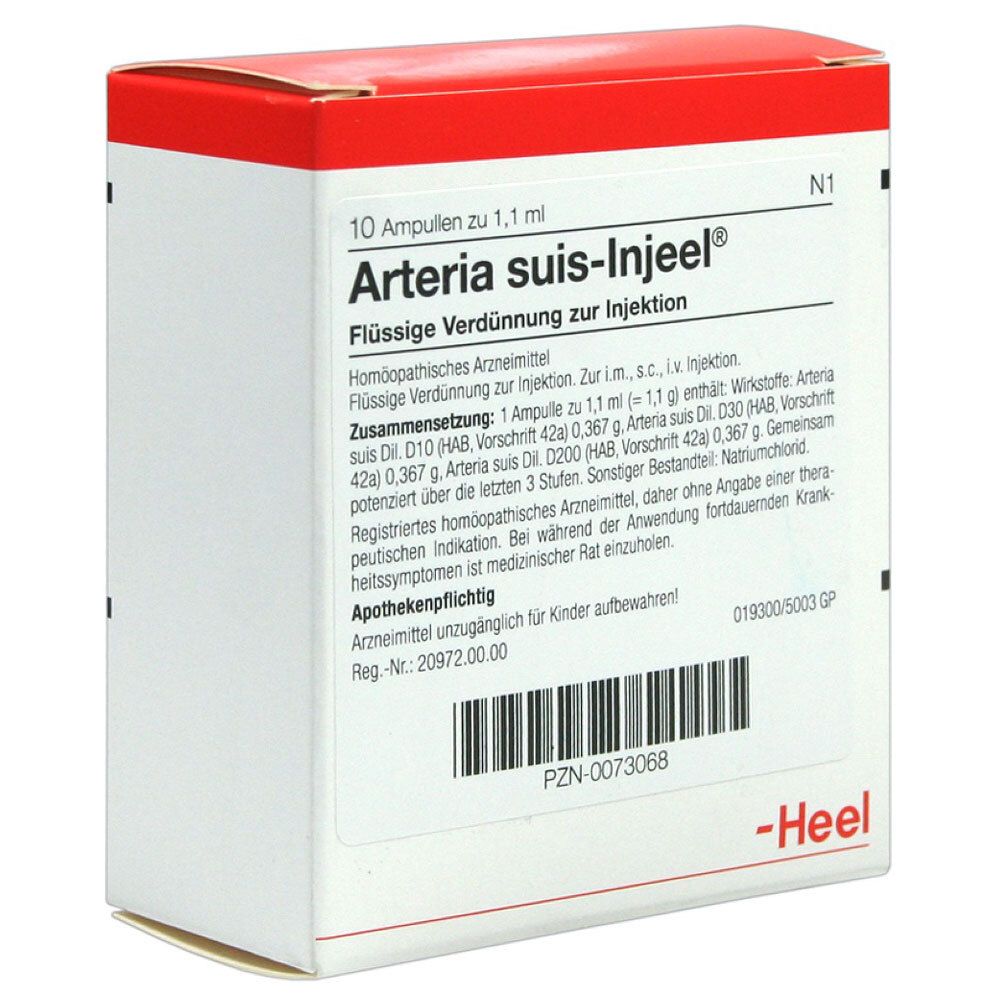
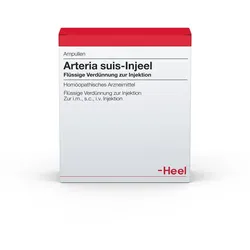
Arteria Suis Injeel Ampullen 10 StHomöopathisches Arzneimittel Registriertes homöopathisches Arzneimittel, daher ohne Angabe einer therapeutischen Indikation. Bei während der Anwendung fortdauernden Krankheitssymptomen ist medizinischer Rat einzuholen. Gegenanzeigen:Keine bekannt. Vorsichtsmaßnahmen für die Anwendung:Fragen Sie vor der Anwendung von allen Arzneimitteln in der Schwangerschaft und Stillzeit Ihren Arzt um Rat.Zur Anwendung dieses Arzneimittels bei Kindern liegen keine ausreichend dokumentierten Erfahrungen vor. Es soll deshalb bei Kindern unter 12 Jahren nicht angewendet werden.Wechselwirkungen:Keine bekannt. Allgemeiner Hinweis: Die Wirkung eines homöopathischen Arzneimittels kann durch allgemein schädigende Faktoren in der Lebensweise und durch Reiz- und Genussmittel ungünstig beeinflusst werden. Falls Sie sonstige Arzneimittel einnehmen, fragen Sie Ihren Arzt. Dosierung und Art der Anwendung:Soweit nicht anders verordnet: Die Anwendung erfordert eine individuelle Dosierung durch einen homöopathisch erfahrenen Therapeuten. Im Rahmen der Selbstmedikation sollten daher nur parenteral einmal 1-2 ml i.v., i.m. oder s.c. injiziert werden. Zur Fortsetzung der Therapie wird empfohlen, sich an einen homöopathisch erfahrenen Therapeuten zu wenden. Dauer der Behandlung:Auch homöopathische Arzneimittel, sollten ohne ärztlichen Rat nicht über längere Zeit angewendet werden. Nebenwirkungen:Keine bekannt. Bei der Anwendung homöopathischer Arzneimittel können sich die vorhandenen Beschwerden vorübergehend verschlimmern (Erstverschlimmerung). In diesem Fall sollten Sie das Arzneimittelabsetzen und medizinischen Rat einholen. Wenn Sie Nebenwirkungen bemerken, wenden Sie sich an Ihren Arzt oder Apotheker. Dies gilt auch für Nebenwirkungen, die nicht in dieser Packungsbeilage angegeben sind. Hinweise zu Verfallsdatum und Aufbewahrung:Arzneimittel unzugänglich für Kinder aufbewahren!Das Verfallsdatum dieser Packung ist auf Behältnis und äußere Umhüllung aufgedruckt. Verwenden Sie diese Packung nicht mehr nach diesem Datum! Für dieses Arzneimittel sind keine besonderen Lagerbedingungen erforderlich. Zusammensetzung:1 Ampulle zu 1,1 ml (= 1,1g) enthält:Wirkstoffe: Arteria suis Dil. D10 (HAB, Vorschrift 42a) 0,367 g Arteria suis Dil. D30 (HAB, Vorschrift 42a) 0,367 g Arteria suis Dil. D200(HAB, Vorschrift 42a) 0,367 gGemeinsam potenziert über die letzten 3 Stufen. Sonstiger Bestandteil:Natriumchlorid.29,19 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist die Riester Rente eine betriebliche Altersvorsorge?
Nein, die Riester Rente ist keine betriebliche Altersvorsorge. Die Riester Rente ist eine staatlich geförderte Form der privaten Altersvorsorge, bei der Sparer durch Zulagen und Steuervorteile unterstützt werden. Im Gegensatz dazu ist die betriebliche Altersvorsorge eine Vorsorgeform, die vom Arbeitgeber angeboten wird und in der Regel über eine betriebliche Versorgungseinrichtung wie eine Pensionskasse oder Direktversicherung abgewickelt wird. Beide Vorsorgeformen haben das Ziel, die finanzielle Absicherung im Alter zu gewährleisten, unterscheiden sich jedoch in ihren Rahmenbedingungen und Voraussetzungen. Es ist daher wichtig, die Unterschiede zwischen der Riester Rente und der betrieblichen Altersvorsorge zu kennen, um die passende Vorsorgeform für die individuelle Situation auszuwählen. **
-
Wie kann man den Finanzschutz in verschiedenen Lebensbereichen wie Versicherungen, Altersvorsorge und Vermögensaufbau gewährleisten?
Um den Finanzschutz in verschiedenen Lebensbereichen zu gewährleisten, ist es wichtig, eine umfassende Versicherungsdeckung abzuschließen, die sowohl die Gesundheit als auch das Eigentum abdeckt. Zudem sollte man frühzeitig mit der Altersvorsorge beginnen, um im Ruhestand finanziell abgesichert zu sein. Des Weiteren ist es ratsam, regelmäßig Geld für den Vermögensaufbau anzulegen, sei es durch Investitionen in Aktien, Immobilien oder andere Anlageformen. Zuletzt ist eine solide finanzielle Planung und Budgetierung unerlässlich, um unerwartete Ausgaben abzufedern und langfristig finanzielle Stabilität zu gewährleisten. **
-
Wird die betriebliche Altersvorsorge auf die gesetzliche Rente angerechnet?
Wird die betriebliche Altersvorsorge auf die gesetzliche Rente angerechnet? Die betriebliche Altersvorsorge wird grundsätzlich nicht auf die gesetzliche Rente angerechnet. Sie ist eine zusätzliche Form der Altersvorsorge, die von Arbeitgebern angeboten wird, um die gesetzliche Rente aufzustocken. Beide Formen der Altersvorsorge ergänzen sich daher in der Regel. Es ist jedoch wichtig zu beachten, dass die betriebliche Altersvorsorge steuer- und sozialversicherungsfrei ist, während die gesetzliche Rente versteuert werden muss. Es empfiehlt sich daher, beide Formen der Altersvorsorge zu kombinieren, um im Alter finanziell abgesichert zu sein. **
-
Was sind die wichtigsten Optionen für die Altersvorsorge und Rente?
Die wichtigsten Optionen für die Altersvorsorge und Rente sind die gesetzliche Rentenversicherung, betriebliche Altersvorsorge und private Altersvorsorge wie Riester- oder Rürup-Rente. Es ist empfehlenswert, eine Kombination aus verschiedenen Vorsorgeformen zu wählen, um im Alter finanziell abgesichert zu sein. Eine frühzeitige und regelmäßige Vorsorge ist entscheidend, um eine ausreichende Rente zu erhalten. **

Was sind die Vorteile der Rürup-Rente als staatlich geförderte Altersvorsorge?
Die Rürup-Rente bietet steuerliche Vorteile, da Beiträge steuerlich absetzbar sind. Zudem ist die Rente im Alter lebenslang gesichert. Die Rürup-Rente eignet sich besonders gut für Selbstständige und Gutverdiener. **
Wie kann die Riester-Rente dabei helfen, die Altersvorsorge zu sichern?
Die Riester-Rente ist eine staatlich geförderte Form der Altersvorsorge, bei der Beiträge steuerlich absetzbar sind. Durch die Förderung und die Möglichkeit der Zulagen kann die Riester-Rente dabei helfen, eine zusätzliche Einkommensquelle im Alter aufzubauen. Zudem bietet sie eine lebenslange Rente, die die gesetzliche Rente ergänzen und somit die Altersvorsorge insgesamt sichern kann. **
Top-Angebote
Produkte zum Begriff Arteria hepatica:
-
Arteria Suis Injeel AmpullenZu Risiken und Nebenwirkungen lesen Sie die Packungsbeilage und fragen Sie Ihre Ärztin, Ihren Arzt oder in Ihrer Apotheke. Arteria Suis Injeel Ampullen sind apothekenpflichtig und können in Ihrer Versandapotheke www.juvalis.de erworben werden.34,20 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
Wo ist die Arteria brachialis?
Die Arteria brachialis ist eine wichtige Schlagader im menschlichen Körper, die sich im Oberarm befindet. Genauer gesagt verläuft sie entlang der Innenseite des Oberarms zwischen Bizeps und Trizeps. Diese Arterie ist für die Versorgung des Unterarms und der Hand mit sauerstoffreichem Blut verantwortlich. Um die Arteria brachialis zu finden, kann man den Puls an der Innenseite des Ellenbogens fühlen, da sie sich in dieser Region befindet. Es ist wichtig, die genaue Lage dieser Arterie zu kennen, um sie bei medizinischen Eingriffen oder Notfällen gezielt ansteuern zu können. **
-
Was bedeutet ein hypoplastisches P1-Segment der Arteria cerebri posterior links bei einem kräftigen Ramus communicans posterior?
Ein hypoplastisches P1-Segment der Arteria cerebri posterior links bedeutet, dass dieser Abschnitt der Arterie unterentwickelt oder verengt ist. Ein kräftiger Ramus communicans posterior deutet darauf hin, dass ein starker Blutfluss über eine alternative Verbindung zur Arteria cerebri posterior besteht. Dieser Befund kann zu einer unzureichenden Durchblutung des betroffenen Gehirnbereichs führen. **
-
Ist die Riester Rente eine betriebliche Altersvorsorge?
Nein, die Riester Rente ist keine betriebliche Altersvorsorge. Die Riester Rente ist eine staatlich geförderte Form der privaten Altersvorsorge, bei der Sparer durch Zulagen und Steuervorteile unterstützt werden. Im Gegensatz dazu ist die betriebliche Altersvorsorge eine Vorsorgeform, die vom Arbeitgeber angeboten wird und in der Regel über eine betriebliche Versorgungseinrichtung wie eine Pensionskasse oder Direktversicherung abgewickelt wird. Beide Vorsorgeformen haben das Ziel, die finanzielle Absicherung im Alter zu gewährleisten, unterscheiden sich jedoch in ihren Rahmenbedingungen und Voraussetzungen. Es ist daher wichtig, die Unterschiede zwischen der Riester Rente und der betrieblichen Altersvorsorge zu kennen, um die passende Vorsorgeform für die individuelle Situation auszuwählen. **
-
Wie kann man den Finanzschutz in verschiedenen Lebensbereichen wie Versicherungen, Altersvorsorge und Vermögensaufbau gewährleisten?
Um den Finanzschutz in verschiedenen Lebensbereichen zu gewährleisten, ist es wichtig, eine umfassende Versicherungsdeckung abzuschließen, die sowohl die Gesundheit als auch das Eigentum abdeckt. Zudem sollte man frühzeitig mit der Altersvorsorge beginnen, um im Ruhestand finanziell abgesichert zu sein. Des Weiteren ist es ratsam, regelmäßig Geld für den Vermögensaufbau anzulegen, sei es durch Investitionen in Aktien, Immobilien oder andere Anlageformen. Zuletzt ist eine solide finanzielle Planung und Budgetierung unerlässlich, um unerwartete Ausgaben abzufedern und langfristig finanzielle Stabilität zu gewährleisten. **
Ähnliche Suchbegriffe für Arteria hepatica
-
Arteria Suis Injeel Ampullen 10 StHomöopathisches Arzneimittel Registriertes homöopathisches Arzneimittel, daher ohne Angabe einer therapeutischen Indikation. Bei während der Anwendung fortdauernden Krankheitssymptomen ist medizinischer Rat einzuholen. Gegenanzeigen:Keine bekannt. Vorsichtsmaßnahmen für die Anwendung:Fragen Sie vor der Anwendung von allen Arzneimitteln in der Schwangerschaft und Stillzeit Ihren Arzt um Rat.Zur Anwendung dieses Arzneimittels bei Kindern liegen keine ausreichend dokumentierten Erfahrungen vor. Es soll deshalb bei Kindern unter 12 Jahren nicht angewendet werden.Wechselwirkungen:Keine bekannt. Allgemeiner Hinweis: Die Wirkung eines homöopathischen Arzneimittels kann durch allgemein schädigende Faktoren in der Lebensweise und durch Reiz- und Genussmittel ungünstig beeinflusst werden. Falls Sie sonstige Arzneimittel einnehmen, fragen Sie Ihren Arzt. Dosierung und Art der Anwendung:Soweit nicht anders verordnet: Die Anwendung erfordert eine individuelle Dosierung durch einen homöopathisch erfahrenen Therapeuten. Im Rahmen der Selbstmedikation sollten daher nur parenteral einmal 1-2 ml i.v., i.m. oder s.c. injiziert werden. Zur Fortsetzung der Therapie wird empfohlen, sich an einen homöopathisch erfahrenen Therapeuten zu wenden. Dauer der Behandlung:Auch homöopathische Arzneimittel, sollten ohne ärztlichen Rat nicht über längere Zeit angewendet werden. Nebenwirkungen:Keine bekannt. Bei der Anwendung homöopathischer Arzneimittel können sich die vorhandenen Beschwerden vorübergehend verschlimmern (Erstverschlimmerung). In diesem Fall sollten Sie das Arzneimittelabsetzen und medizinischen Rat einholen. Wenn Sie Nebenwirkungen bemerken, wenden Sie sich an Ihren Arzt oder Apotheker. Dies gilt auch für Nebenwirkungen, die nicht in dieser Packungsbeilage angegeben sind. Hinweise zu Verfallsdatum und Aufbewahrung:Arzneimittel unzugänglich für Kinder aufbewahren!Das Verfallsdatum dieser Packung ist auf Behältnis und äußere Umhüllung aufgedruckt. Verwenden Sie diese Packung nicht mehr nach diesem Datum! Für dieses Arzneimittel sind keine besonderen Lagerbedingungen erforderlich. Zusammensetzung:1 Ampulle zu 1,1 ml (= 1,1g) enthält:Wirkstoffe: Arteria suis Dil. D10 (HAB, Vorschrift 42a) 0,367 g Arteria suis Dil. D30 (HAB, Vorschrift 42a) 0,367 g Arteria suis Dil. D200(HAB, Vorschrift 42a) 0,367 gGemeinsam potenziert über die letzten 3 Stufen. Sonstiger Bestandteil:Natriumchlorid.29,19 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Borgmann, Moritz: Der Aktien und ETF Guide: Die Komplettanleitung für eine intelligente Geldanlage am Aktienmarkt, gezielten Vermögensaufbau und sichere Altersvorsorge - inkl. Workbook und Daytrading AnleitungDer Aktien und ETF Guide: Die Komplettanleitung für eine intelligente Geldanlage am Aktienmarkt, gezielten Vermögensaufbau und sichere Altersvorsorge - inkl. Workbook und Daytrading Anleitung , Aktien & ETF: Unkomplizierter Step-by-Step-Einstieg für Anfänger in die Welt von Trading, Investment & Vermögensaufbau Die Inflation frisst Ihr Erspartes auf und zugleich wird alles teurer? Riester und Sparkonto sorgen statt für Vermögensbildung nur noch für Sorgenfalten? Und Sie fragen sich, ob man mit Normal-Gehalt überhaupt noch Vermögen aufbauen kann? Zum Glück ja - und wie das mit Aktien und ETF auch Finanzmarkt-Neulingen problemlos gelingt, erfahren Sie in diesem Buch! Die finanziellen Gewissheiten unserer Großeltern haben ausgedient: Sparkonto, Riester-Rente & Co. werfen kaum mehr etwas ab, zudem sorgen die weltweiten Turbulenzen für Rekordinflation und explodierende Preise lassen das Ersparte rasant dahinschmelzen. Für den Normalverdiener scheint es unmöglich, etwas beiseitelegen zu können oder gar Wohlstand zu vermehren - doch das ist ein Irrtum! Denn Aktien- & ETF-Investitionen bergen auch für diese Zielgruppe enormes Potential mit unschlagbaren Vorteilen: Risikoarmes, langfristiges und zuverlässiges Investment auch für den schmaleren Geldbeutel und dabei auch noch absolut anfängerfreundlich. Dieser Ratgeber führt Sie Schritt für Schritt in die spannende Welt des Börsenhandels ein, macht Sie mit wichtigem Grundlagenwissen vertraut und begleitet Sie praktisch & konkret bei Ihrem Investment-Einstieg. Lässt sich das auch für Laien umsetzen? Absolut! Denn die strukturierten, leicht verständlichen und umfassenden Informationen in diesem Buch sind gezielt so konzipiert, dass auch völlige Börsen-Neulinge problemlos in die Materie einsteigen und in kürzester Zeit ihren Vermögensaufbau starten können. Börsen-Basics: Aktien, ETF, Charts, Trends, Spreads, Cost-Average-Effekt - machen Sie sich umfassend, verständlich und systematisch mit den wichtigsten Grundlagen des Investierens vertraut und blicken Sie endlich durch im Finanz-Dschungel. Ihre Anlage: Finden Sie heraus, wie Aktienanalyse, Bilanzen, Trading-Indikatoren & Co. Ihnen bei der sinnvollen Investment-Auswahl helfen und wie Sie die perfekten Aktien & ETF für sich identifizieren. Praktisch & konkret: Depot eröffnen, Handelsplätze wählen, Anlagestrategie festlegen, Sektoren erschließen - starten Sie mit Step-by-Step-Anleitungen ganz einfach Ihren Vermögensaufbau. Psychologie des Investierens: Mit klugem Psycho-Management von Selbstvertrauen, Hoffnung, Frust, Gier, Hochmut oder Verlusterfahrungen machen Sie sich erst wirklich fit für die Welt des Investments. Dieses Buch ist Ihr idealer Wegbegleiter durch das faszinierende Trading-Universum und hilft Ihnen, eine solide Grundlage für langfristige Vermögensbildung aufzubauen. Mit den praktischen Übungen samt Lösungen im Bonus-Workbook steigen Sie im Handumdrehen richtig in die Materie ein und können schon bald mit dem Investieren loslegen. , Funktionswäsche > Motorrad- & Motorsportausrüstung , Auflage: 1. Auflage, Erscheinungsjahr: 20240906, Produktform: Kartoniert, Autoren: Borgmann, Moritz, Auflage: 24001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 168, Themenüberschrift: BUSINESS & ECONOMICS / Finance / General, Keyword: aktien buch; aktien einsteiger buch; aktien etfs; aktien für anfänger; aktien für einsteiger; aktienhandel für einsteiger; buch über aktienhandel; börsen bücher; etf einsteiger buch; etf für anfänger; etfs für einsteiger 2024; investieren buch, Fachschema: Kunsthandel~Mäzen - Mäzenatentum~Finanz~Anlage (finanziell) - Geldanlage~Kapitalanlage~Recht / Ratgeber (allgemein), Fachkategorie: Finanzielle Aspekte der Kunst, Geldanlage~Finanzen~Persönliche Finanzen~Ratgeber, Sachbuch: Recht, Warengruppe: TB/Recht/Rechtsratgeber, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 150, Höhe: 11, Gewicht: 300, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,19,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Gerechte RenteGerechte Rente , Sozialethische Perspektiven einer interdisziplinären Sondierung der Alterssicherung , Sonstige > Innenausstattung , Erscheinungsjahr: 20240529, Produktform: Kartoniert, Redaktion: Karger-Kroll, Anna~Schäfers, Lars, Seitenzahl/Blattzahl: 338, Keyword: Altersarmut; Alterssicherung; Altersvorsorge; Gerechtigkeit; Herausforderungen; Pension; Reformansätze; Rente; Rentensystem; Sozialethik; challenges; demografischer Wandel; demographic change; elderly poverty; fair pension; gerechte Rente; justice; normative Grundlage; normative foundation; old-age pension; old-age provision; old-age security; pension system; reform approaches; retirement provision; social ethics, Fachschema: Ethik~Ethos~Philosophie / Ethik~Ethik / Sozialethik~Sozialethik~Alter / Gesellschaft, Politik, Recht, Wirtschaft~Ältere Menschen~Älterwerden~Alter - Alt~Lebensabend~Senior, Fachkategorie: Ethik und Moralphilosophie~Ethische Themen und Debatten, Warengruppe: TB/Philosophie/Allgemeines, Lexika, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 338 Blätter, Länge: 226, Breite: 154, Höhe: 20, Gewicht: 492, Produktform: Kartoniert, Genre: Geisteswissenschaften/Kunst/Musik,84,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wird die betriebliche Altersvorsorge auf die gesetzliche Rente angerechnet?
Wird die betriebliche Altersvorsorge auf die gesetzliche Rente angerechnet? Die betriebliche Altersvorsorge wird grundsätzlich nicht auf die gesetzliche Rente angerechnet. Sie ist eine zusätzliche Form der Altersvorsorge, die von Arbeitgebern angeboten wird, um die gesetzliche Rente aufzustocken. Beide Formen der Altersvorsorge ergänzen sich daher in der Regel. Es ist jedoch wichtig zu beachten, dass die betriebliche Altersvorsorge steuer- und sozialversicherungsfrei ist, während die gesetzliche Rente versteuert werden muss. Es empfiehlt sich daher, beide Formen der Altersvorsorge zu kombinieren, um im Alter finanziell abgesichert zu sein. **
-
Was sind die wichtigsten Optionen für die Altersvorsorge und Rente?
Die wichtigsten Optionen für die Altersvorsorge und Rente sind die gesetzliche Rentenversicherung, betriebliche Altersvorsorge und private Altersvorsorge wie Riester- oder Rürup-Rente. Es ist empfehlenswert, eine Kombination aus verschiedenen Vorsorgeformen zu wählen, um im Alter finanziell abgesichert zu sein. Eine frühzeitige und regelmäßige Vorsorge ist entscheidend, um eine ausreichende Rente zu erhalten. **
-
Was sind die Vorteile der Rürup-Rente als staatlich geförderte Altersvorsorge?
Die Rürup-Rente bietet steuerliche Vorteile, da Beiträge steuerlich absetzbar sind. Zudem ist die Rente im Alter lebenslang gesichert. Die Rürup-Rente eignet sich besonders gut für Selbstständige und Gutverdiener. **
-
Wie kann die Riester-Rente dabei helfen, die Altersvorsorge zu sichern?
Die Riester-Rente ist eine staatlich geförderte Form der Altersvorsorge, bei der Beiträge steuerlich absetzbar sind. Durch die Förderung und die Möglichkeit der Zulagen kann die Riester-Rente dabei helfen, eine zusätzliche Einkommensquelle im Alter aufzubauen. Zudem bietet sie eine lebenslange Rente, die die gesetzliche Rente ergänzen und somit die Altersvorsorge insgesamt sichern kann. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.